 虎跃云资讯网

费用构成与计算方式揭秘
在现代社会,无论是在商业交易、项目管理还是日常生活中,费用构成与计算方式都扮演着至关重要的角色。
理解并掌握其内涵与关系,有助于我们更加合理、有效地进行财务规划与决策。
本文将详细剖析费用构成与计算方式之间的关系,帮助读者对这一领域有更小哥的了解。
一、费用构成概述
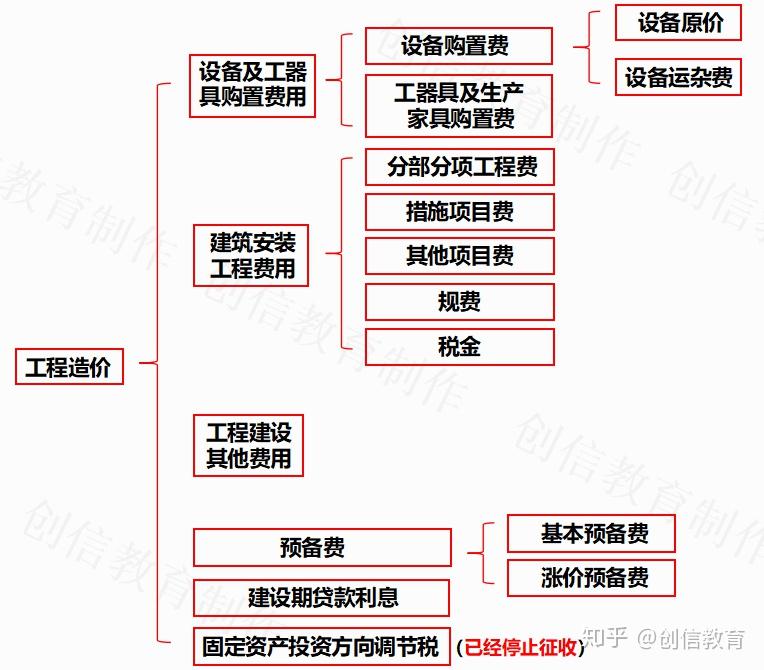
费用构成主要指在特定活动或项目中,各项费用的组合与分类。
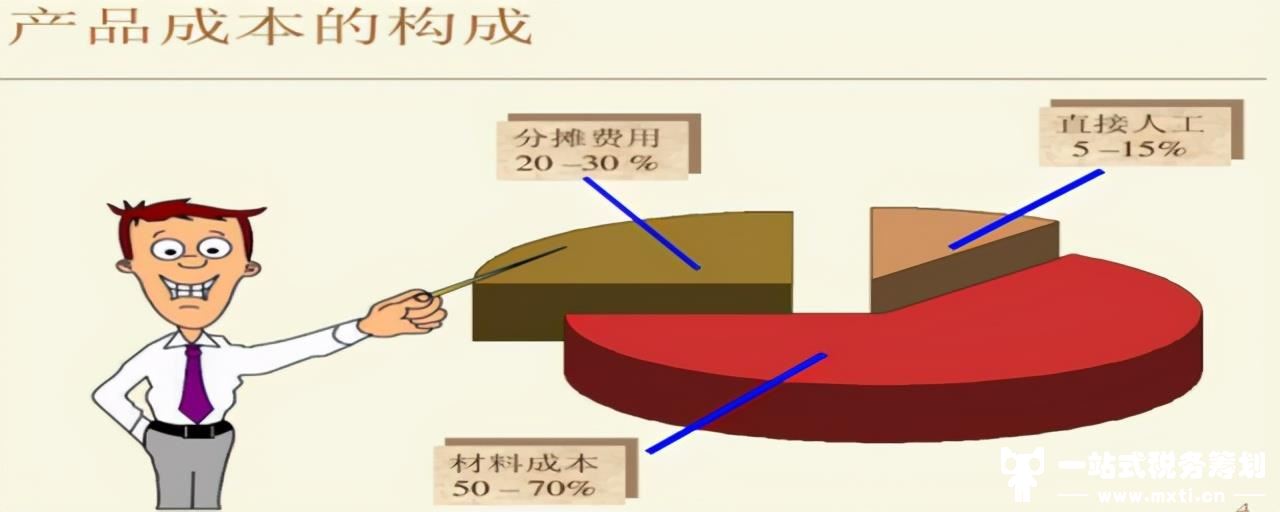
一般来说,费用构成包括直接费用和间接费用两大类。
直接费用是指与项目或活动直接相关的费用,如材料费、人工费、设备使用费等。
间接费用则是指那些不直接参与项目或活动,但为其提供支持的费用,如行政管理费、水电费、通讯费等。
在费用构成中,各项费用的比例和分配方式会因项目或活动的性质、规模、地域等因素而有所不同。
例如,在一个研发项目中,直接费用可能占据较大比例,包括实验设备使用费、研发人员的工资等;而在一个企业管理项目中,间接费用可能更为显著,如办公场所的租金、员工的差旅费等。
二、费用计算方式
费用计算方式是指根据费用构成,采用一定的方法和标准来计算总费用的过程。常见的费用计算方式有以下几种:
1. 固定费用法:按照固定标准或费率计算费用,如按照每平方米的面积计算装修费用。
2. 变动费用法:根据业务量或成本的变化来调整费用,如按照销售额的一定比例计算销售费用。
3. 工期成本法:在项目管理中,根据项目的进度和工期来计算费用,确保项目成本控制在预定范围内。
4. 成本加成法:在成本的基础上,加上一定的利润比例来确定最终价格。
不同的费用计算方式有其特定的适用范围和优缺点。
在实际应用中,需要根据项目或活动的特点选择合适的计算方式,并综合考虑各种因素进行灵活调整。
三、费用构成与计算方式的关系
费用构成与计算方式密切相关,二者相互依存,共同决定了总费用的高低。
费用构成是计算总费用的基础,而费用计算方式则决定了如何将各项费用转化为总费用。
费用构成的不同会导致计算总费用的方法和标准有所差异。
例如,在一个以直接费用为主的项目中,可能会更多地采用直接成本法来计算总费用;而在一个间接费用较多的项目中,可能会采用成本加成法或工期成本法。
同时,不同的费用计算方式也会对总费用的高低产生影响。
因此,在费用管理与决策过程中,需要综合考虑费用构成与计算方式的关系,选择合适的计算方法,以确保总费用的合理性和可控性。
四、实际应用与建议
在实际应用中,要根据项目或活动的特点,结合费用构成与计算方式的关系,进行合理的财务规划与决策。以下是一些建议:
1. 清晰界定费用构成:在项目或活动开始前,要对各项费用进行明确的界定和分类,确保费用构成的合理性和准确性。
2. 选择合适的计算方式:根据费用构成和项目特点,选择合适的费用计算方式,确保总费用的合理性和可控性。
3. 关注动态调整:在实际执行过程中,要关注实际费用与预算的差异,及时调整费用构成和计算方式,确保项目的顺利进行。
4. 强化管理与监督:建立健全的费用管理与监督机制,确保各项费用的合理使用和有效管控。
理解并掌握费用构成与计算方式的关系,对于合理、有效地进行财务规划与决策具有重要意义。
在实际应用中,要综合运用相关知识,结合项目或活动的特点,进行合理的财务规划与决策。
虎跃云专业服务器租用