 虎跃云资讯网

费用构成因素深度解析
一、引言
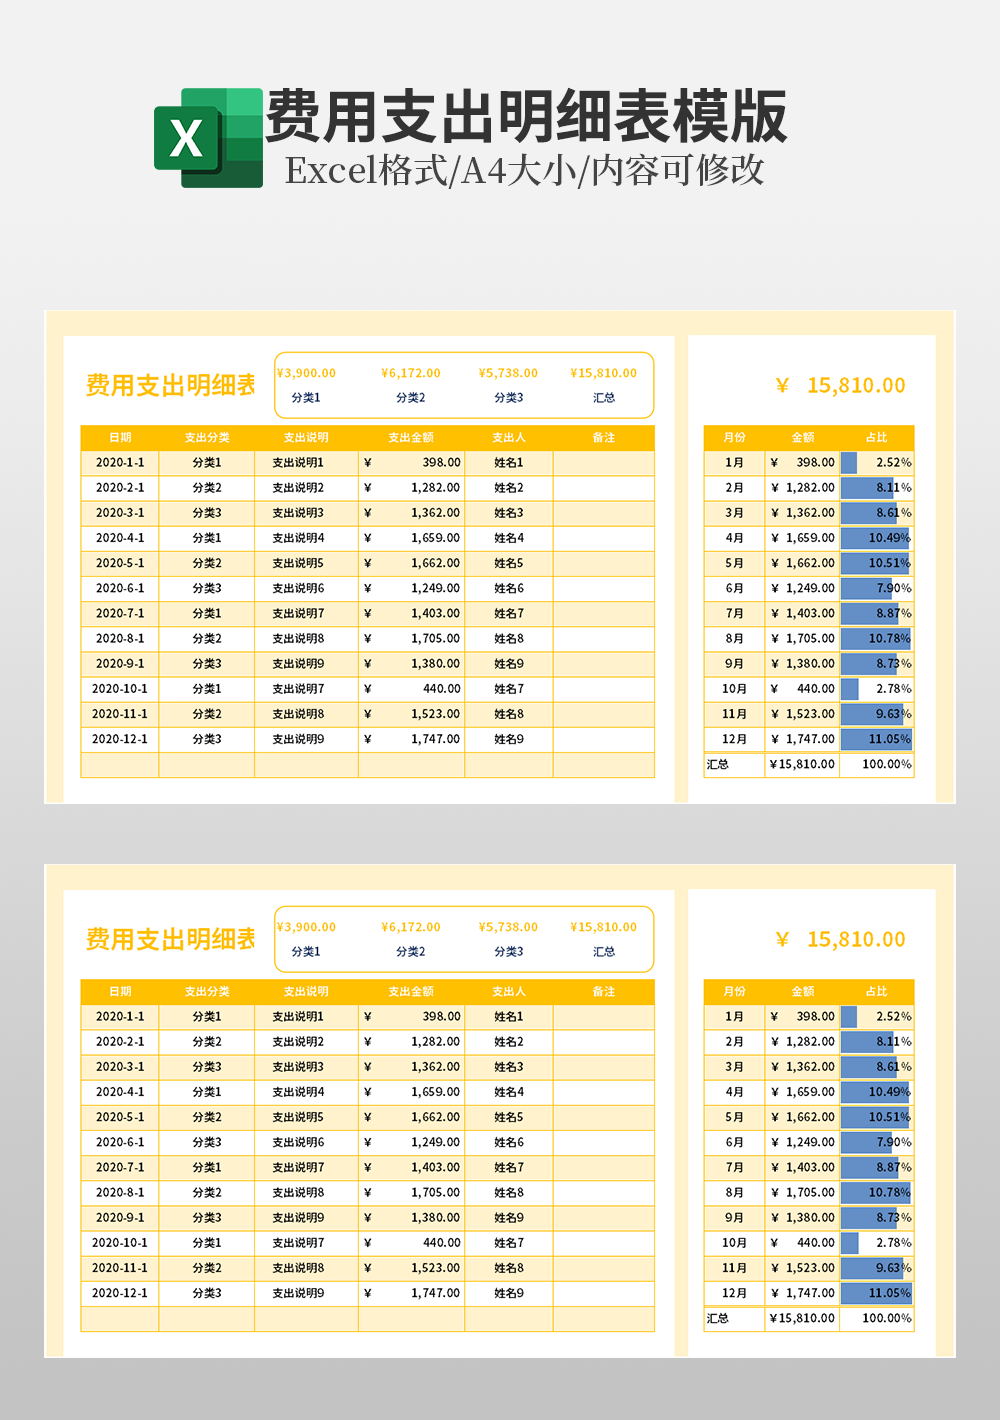
费用构成因素,简而言之,是指在某一项目、活动或过程中所产生的各项费用的组成部分。
对于决策者、投资者、管理者以及研究人员来说,小哥了解费用构成因素至关重要,因为这直接关系到项目的预算、成本控制、经济效益以及最终的成功与否。
本文将详细探讨费用构成因素,包括其重要性、种类、分析方法和优化策略等。
二、费用构成因素的重要性
费用构成因素的分析是项目管理、企业管理以及经济决策中的关键环节。其重要性主要体现在以下几个方面:
1. 预算制定:通过对费用构成因素的分析,可以更加准确地制定预算,确保项目的经济效益。
2. 成本控制:了解费用构成因素有助于更好地控制成本,提高项目的盈利空间。
3. 风险管理:费用构成因素分析有助于识别潜在的风险因素,从而制定相应的风险管理策略。
4. 决策依据:费用构成因素为决策者提供了重要的参考依据,有助于做出更加明智的决策。
三、费用构成因素的主要种类
费用构成因素种类繁多,主要包括以下几个方面:
1. 直接成本:与项目直接相关的成本,如人工费、材料费、设备费等。
2. 间接成本:与项目间接相关的成本,如管理费、办公费、差旅费等。
3. 固定成本:不随项目规模或产量变化而变化的成本,如员工工资、租金等。
4. 变动成本:随项目规模或产量变化而变化的成本,如生产材料成本等。
5. 隐性成本:难以量化的成本,如品牌价值、声誉损失等。
6. 其他成本:如培训费、咨询费、研发费等。
四、费用构成因素的分析方法
对费用构成因素进行分析,可以采用以下几种方法:
1. 成本收益分析:通过比较项目的预期收益与成本,评估项目的经济效益。
2. 成本效益分析:分析项目的各项成本与产生的效益,以确定项目的可行性。
3. 因果分析:识别影响成本的关键因素,了解它们之间的因果关系。
4. 敏感性分析:评估项目成本对各种变化的敏感程度,以识别潜在的风险。
五、费用构成因素的优化策略
针对费用构成因素,可以采取以下优化策略:
1. 成本控制:通过精细化管理、提高效率等措施,降低项目的各项成本。
2. 资源配置:根据项目的实际需求,合理配置资源,避免资源浪费。
3. 风险预防:通过费用构成因素分析,识别潜在的风险因素,并制定相应的预防措施。
4. 创新驱动:通过技术创新、管理创新等方式,降低项目成本,提高项目效益。
5. 战略合作:与其他企业或机构建立战略合作关系,共享资源,降低成本。
六、实际案例分析
以某制造企业为例,通过对费用构成因素的分析,企业发现材料成本占据总成本的较大比例。
因此,企业决定与供应商进行谈判,优化采购成本。
同时,企业还通过提高生产效率、降低能耗等措施,进一步降低成本。
通过这些措施,企业实现了良好的成本控制,提高了盈利空间。
七、结论
费用构成因素对于项目的预算、成本控制、经济效益以及最终的成功与否具有重要影响。
小哥了解费用构成因素,采用科学的方法进行分析和优化,有助于企业做出更明智的决策,实现良好的经济效益。
百度搜索:虎跃科技