 虎跃云资讯网

费用构成解析:如何确定费用构成及其要素
一、引言
在商业运营和项目管理中,费用构成是一个至关重要的环节。
它涉及到成本的分配、预算的制定以及最终盈利的评估。
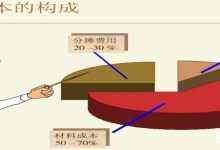
费用构成可以理解为在一项活动或项目中,各项费用的组合方式和比例关系。
那么,费用构成是如何确定的呢?本文将详细解析费用构成的各个方面,帮助读者更好地理解和管理费用。
二、费用构成的基本要素
1. 直接成本:直接成本是指与项目或活动直接相关的费用,如原材料成本、人工成本、设备使用费等。这些成本可以直接计入到项目或活动中,是费用构成的主要部分。
2. 间接成本:间接成本是指与项目或活动间接相关的费用,如行政管理费、水电费、房租等。这些成本通常按照一定的比例分摊到各个项目或活动中。
3. 固定成本:固定成本是指在一定时期内,与生产或经营规模相对稳定的费用,如员工工资、房租、设备折旧等。这些成本不随生产量的变化而变化。
4. 变动成本:变动成本是指随生产或经营规模变化而变化的费用,如材料费、运输费等。这些成本与生产量的变化密切相关。
三、费用构成的确定过程
1. 项目需求分析:需要明确项目或活动的目标、规模、周期等基本信息,以便为后续的费用构成分析提供基础。
2. 成本估算:根据项目需求,对各项成本进行估算,包括直接成本、间接成本、固定成本和变动成本。这一过程中,可能需要借助历史数据、行业报告、专家意见等资源。
3. 费用分类:将估算出来的成本按照不同的类别进行分类,如人力成本、材料成本、设备成本、运营成本等。
4. 费用分配:根据项目的特点和需求,合理分配各项费用。例如,对于研发项目,人力成本和设备成本可能占据较大比例;对于销售活动,差旅费和市场营销费用可能更为重要。
5. 审核与调整:对费用构成进行审核,确保各项费用的合理性和可行性。如有必要,对费用构成进行调整,以确保预算的合理分配。
四、影响费用构成的因素
1. 项目规模:项目规模越大,涉及的资源和成本就越多,费用构成也会相应发生变化。
2. 行业竞争:不同行业之间的竞争状况可能导致费用构成存在差异。为了保持竞争力,企业可能需要调整费用构成以降低成本。
3. 地域因素:不同地区的市场环境、政策法规等因素可能影响企业的运营成本,进而影响费用构成。
4. 技术发展:技术的发展可能导致成本结构发生变化,例如新的生产设备、工艺技术等可能降低某些成本,从而影响费用构成。
五、费用构成的优化策略
1. 成本控制:通过优化采购、提高生产效率、降低浪费等方式控制成本,从而优化费用构成。
2. 精细化管理:对各项费用进行精细化管理,如实施成本核算、建立成本控制体系等,以确保费用构成的合理性和优化。
3. 风险管理:识别并评估潜在的风险因素,制定相应的应对措施,以降低风险对费用构成的不利影响。
4. 创新驱动:通过技术创新、管理创新等方式,降低运营成本,优化费用构成。
六、结论
费用构成是项目管理和商业运营中的重要环节,其确定过程涉及到项目需求分析、成本估算、费用分类、费用分配以及审核与调整等多个步骤。
同时,项目规模、行业竞争、地域因素和技术发展等因素可能影响费用构成。
因此,企业需要密切关注这些因素的变化,并采取相应的优化策略,以确保费用构成的合理性和优化。
租服务器就找虎跃云