 虎跃云资讯网

文章标题:成本与各项关键因素考量的详尽解析(成本分析解释)
一、引言
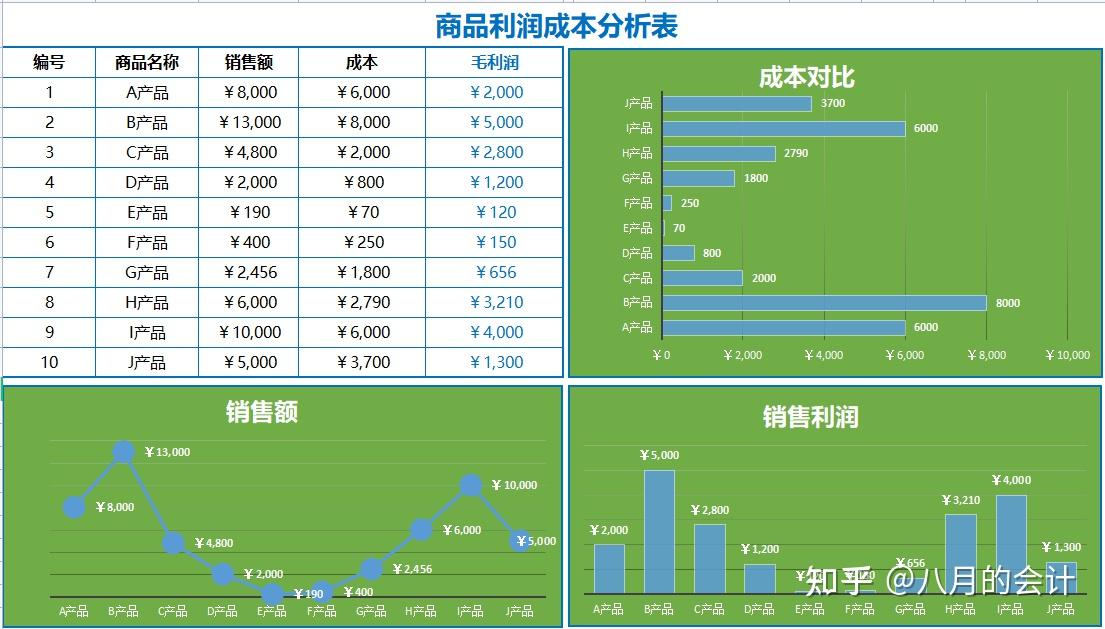
在企业管理中,成本分析是一个至关重要的环节。
通过对成本的小哥分析和研究,企业可以更好地了解自身的经济状况,提高经济效益,从而实现可持续发展。
本文将详细解析成本与各项关键因素的考量,以期为企业决策者提供有力的参考。
二、成本概念及其重要性
成本是企业生产、经营过程中各种支出的总和。
对企业而言,合理控制成本是提高竞争力的关键。
成本分析的重要性体现在以下几个方面:
1. 有助于企业做出正确的经营决策;
2. 有助于企业实现资源的优化配置;
3. 有助于企业提高经济效益和市场竞争力;
4. 有助于企业实现可持续发展。
三、成本类型及特点
成本的类型多样,常见的包括直接成本、间接成本、固定成本、变动成本等。这些成本类型各有特点,具体如下:
1. 直接成本:与生产过程直接相关的成本,如原材料成本、生产员工工资等;
2. 间接成本:与生产过程间接相关的成本,如行政管理费用、市场推广费用等;
3. 固定成本:在一定时期内相对稳定的成本,如租金、设备折旧等;
4. 变动成本:随生产量变化而变化的成本,如生产过程中的可变人工、材料等。
四、成本与关键因素考量
在进行成本分析时,需要考虑诸多关键因素。
下面我们将逐一解析这些关键因素及其与成本的关系。
1. 市场需求:市场需求的变化直接影响企业的生产和销售,从而影响企业的成本。当市场需求旺盛时,企业可能会扩大生产规模,增加成本投入;当市场需求下降时,企业可能需要减少生产规模,降低成本以应对市场变化。因此,企业需要根据市场需求的变化灵活调整成本策略。
2. 竞争态势:市场竞争状况直接影响企业的市场份额和盈利能力,进而影响企业的成本。激烈的竞争可能导致企业降低价格,进而对成本造成压力。在这种情况下,企业需要通过提高生产效率、降低生产成本等方式来保持竞争力。
3. 技术进步:技术进步对成本的影响日益显著。新技术的采用可以提高生产效率,降低生产成本。新技术的研发和应用本身也需要投入成本。因此,企业需要在技术投入和成本控制之间取得平衡。
4. 原材料价格:原材料是企业生产过程中的重要投入,其价格波动直接影响企业的生产成本。当原材料价格上升时,企业的生产成本可能增加;反之,则可能降低。因此,企业需要密切关注原材料价格的变化,并采取相应的成本控制措施。
5. 政策法规:政策法规的变化可能对企业的成本产生重大影响。例如,环保法规的加强可能导致企业的环保投入增加;税收优惠政策的调整可能影响企业的税负水平等。因此,企业需要关注政策法规的变化,以便及时调整成本策略。
6. 内部管理效率:企业内部管理效率的高低直接影响企业的运营成本。高效的管理可以降低成本,提高资源利用效率;反之,则可能导致资源浪费和成本上升。因此,企业需要不断优化内部管理,提高管理效率。
五、结论与建议
在进行成本分析时,企业需要全面考虑市场需求、竞争态势、技术进步、原材料价格、政策法规以及内部管理效率等关键因素。
通过对这些因素的综合分析,企业可以制定更加合理的成本控制策略,提高经济效益和竞争力。
为了有效降低成本并应对市场变化,企业可以采取以下建议:提高生产效率以降低生产成本;密切关注原材料价格变化并采取相应措施;加强内部管理和优化资源配置以提高管理效率等。
总之通过不断的努力和改进可以提高企业的核心竞争力并为企业创造更大的价值。
虎跃云专业服务器租用