 虎跃云资讯网

维修成本取决于哪些因素?解析维修成本的决定性因素
一、引言
维修成本是设备、机械、车辆等在使用过程中不可避免的一项费用。
了解维修成本的构成及其决定性因素,有助于我们更好地进行成本控制和预算规划。
本文将详细解析维修成本取决于哪些因素,以帮助企业及个人制定维修计划和策略。
二、维修成本的概述
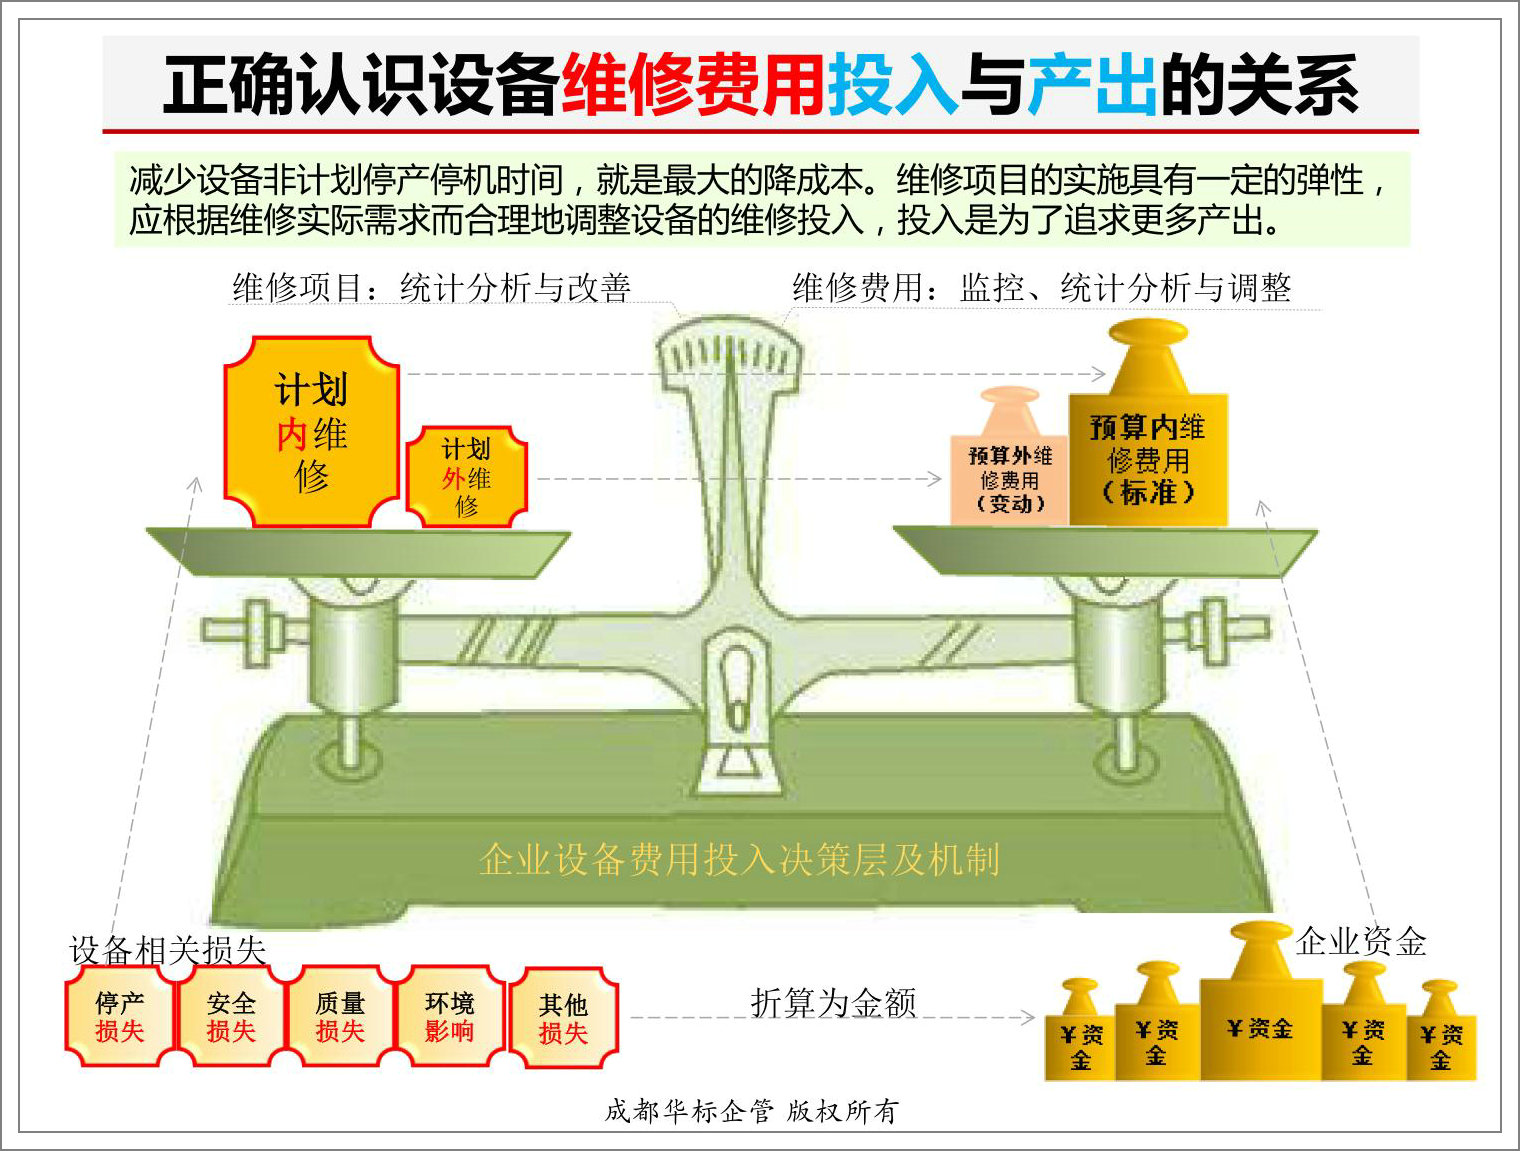
维修成本是指为保持或恢复设备、机械、车辆等良好运行状态而发生的费用。
这些费用包括人工费、材料费、零部件更换费、设备检测费以及可能的间接费用等。
维修成本的高低直接影响到企业的经济效益和运营效率,因此,对维修成本的合理控制和管理至关重要。
三、维修成本的主要决定性因素
1. 设备类型与品牌
设备类型与品牌是影响维修成本的重要因素。
高端品牌的设备往往具有更高的质量和更长的使用寿命,但维修成本也可能相对较高。
而普通设备的维修成本相对较低,但可能需要更频繁的维护。
2. 设备使用状况与维护历史
设备的使用状况和维护历史直接影响其维修成本。
设备在使用过程中遭受的磨损、腐蚀和损坏程度,以及之前的维护记录,都会影响维修工作的复杂程度和所需费用。
3. 零部件的可用性
某些设备的维修需要特定的零部件,如果这些零部件易于获取且价格合理,那么维修成本就会相对较低。
相反,如果零部件稀缺或价格昂贵,将会导致维修成本上升。
4. 地理位置与交通状况
设备所在地的地理位置和交通状况也会影响维修成本。
例如,偏远地区的设备维修可能需要更高的交通和运输费用,而城市中心的设备可能因为劳动力成本较高而导致维修成本上升。
5. 劳动力市场与技术水平
劳动力市场的状况和技术水平对维修成本产生直接影响。
在劳动力紧缺或技术要求较高的地区,维修人员的工资和技能要求可能较高,从而导致维修成本上升。
6. 市场需求与竞争状况
在某些行业,市场需求和竞争状况也可能影响维修成本。
例如,在高峰期,由于设备需求增加,可能导致维修资源紧张,从而推高维修成本。
四、如何降低维修成本
1. 定期进行预防性维护:通过定期检查和维护设备,可以延长设备使用寿命,降低故障率,从而降低维修成本。
2. 选择可靠的零部件供应商:与可靠的零部件供应商建立长期合作关系,确保零部件的质量和价格合理。
3. 优化设备布局:将设备布局在易于维护和运输的位置,降低维修过程中的交通和运输成本。
4. 提高员工技能:通过培训和技能提升,提高员工的技术水平,降低对外部技术资源的依赖。
5. 合理规划维修预算:根据设备的实际情况和市场变化,制定合理的维修预算,确保维修成本的合理控制。
五、结论
维修成本取决于设备类型与品牌、设备使用状况与维护历史、零部件的可用性、地理位置与交通状况、劳动力市场与技术水平以及市场需求与竞争状况等因素。
为了降低维修成本,企业应关注这些因素的变化,并采取相应措施进行管理和优化。
通过合理的预算规划和策略性管理,企业可以有效控制维修成本,提高经济效益和运营效率。
请教手机维修人员,新买的手机,信号不稳定,在同一个屋子有时信号满格有时没信号,什么原因,维修费用多
没问题。
你的所在位置信号不好。
没办法,当地蜂窝覆盖太疏了。
通常一个城市南部信号较强
维修费入管理费用里面的哪个明细科目
维修费作为二级科目,入管理费用就行了。
如何进行成本控制
转载以下资料供参考如何控制成本 生产过程中的成本控制,就是在产品的制造过程中,对成本形成的各种因素,按照事先拟定的标准严格加以监督,发现偏差就及时采取措施加以纠正,从而是生产过程中的各项资源的消耗和费用开支限在标准规定的范围之内。
成本控制的基本工作程序如下:1、制订成本标准。
成本标准是成本控制的准绳,成本标准首先包括成本计划中规定的各项指标。
但成本计划中的一些指标都比较综合,还不能满足具体控制的要求,这就必须规定一系列具体的标准。
确定这些标准的方法,大致有三种:(1)计划指标分解法。
即将大指标分解为小指标。
分解时,可以按部门、单位分解,也可以按不同产品和各种产品的工艺阶段或零部件进行分解,若更细致一点,还可以按工序进行分解。
(2)预算法。
就是用制订预算的办法来制订控制标准。
有的企业基本上是根据季度的生产销售计划来制订较短期的(如月份)的费用开支预算,并把它作为成本控制的标准。
采用这种方法特别要注意从实际出发来制订预算。
(3)定额法。
就是建立起定额和费用开支限额,并将这些定额和限额作为控制标准来进行控制。
在企业里,凡是能建立定额的地方,都应把定额建立起来,如材料消耗定额、工时定额等等。
实行定额控制的办法有利于成本控制的具体化和经常化。
在采用上述方法确定成本控制标准时,一定要进行充分的调查研究和科学计算。
同时还要正确处理成本指标与其他技术经济指标的关系(如和质量、生产效率等关系),从完成企业的总体目标出发,经过综合平衡,防止片面性。
必要时。
还应搞多种方案的择优选用。
2、监督成本的形成。
这就是根据控制标准,对成本形成的各个项目,经常地进行检查、评比和监督。
不仅要检查指标本身的执行情况,而且要检查和监督影响指标的各项条件,如设备、工艺、工具、工人技术水平、工作环境等。
所以,成本日常控制要与生产作业控制等结合起来进行。
成本日常控制的主要方面有:(1)材料费用的日常控制。
车间施工员和技术检查员要监督按图纸、工艺、工装要求进行操作,实行首件检查,防止成批报废。
车间设备员要按工艺规程规定的要求监督设备维修和使用情况,不合要求不能开工生产。
供应部门材料员要按规定的品种、规格、材质实行限额发料,监督领料、补料、退料等制度的执行。
生产调度人员要控制生产批量,合理下料,合理投料,监督期量标准的执行。
车间材料费的日常控制,一般由车间材料核算员负责,它要经常收集材料,分析对比,追踪原因,并会同有关部门和人员提出改进措施。
(2)工资费用的日常控制。
主要是车间劳资员对生产现场的工时定额、出勤率、工时利用率、劳动组织的调整、奖金、津贴等的监督和控制。
此外,生产调度人员要监督车间内部作业计划的合理安排,要合理投产、合理派工、控制窝工、停工、加班、加点等。
车间劳资员(或定额员)对上述有关指标负责控制和核算,分析偏差,寻找原因。
(3)间接费用的日常控制。
车间经费、企业管理费的项目很多,发生的情况各异。
有定额的按定额控制,没有定额的按各项费用预算进行控制,如采用费用开支手册、企业内费用券(又叫本票、企业内流通券)等形式来实行控制。
各个部门、车间、班组分别由有关人员负责控制和监督,并提出改进意见。
上述各生产费用的日常控制,不仅要有专人负责和监督,而且要使费用发生的执行者实行自我控制。
还应当在责任制中加以规定。
这样才能调动全体职工的积极性,使成本的日常控制有群众基础。
3、及时纠正偏差。
针对成本差异发生的原因,查明责任者,分别情况,分别轻重缓急,提出改进措施,加以贯彻执行。
对于重大差异项目的纠正,一般采用下列程序:(1)提出课题。
从各种成本超支的原因中提出降低成本的课题。
这些课题首先应当是那些成本降低潜力大、各方关心、可能实行的项目。
提出课题的要求,包括课题的目的、内容、理由、根据和预期达到的经济效益。
(2)讨论和决策。
课题选定以后,应发动有关部门和人员进行广泛的研究和讨论。
对重大课题,可能要提出多种解决方案,然后进行各种方案的对比分析,从中选出最优方案。
(3)确定方案实施的方法步骤及负责执行的部门和人员。
(4)贯彻执行确定的方案。
在执行过程中也要及时加以监督检查。
方案实现以后,还要检查方案实现后的经济效益,衡量是否达到了预期的目标。