 虎跃云资讯网

费用构成与开销分析:理解费用构成与开支之间的微妙差异
一、引言
在商业、项目管理、财务管理等领域,费用构成与开销分析是不可或缺的重要环节。
它们对于掌握企业或项目的经济情况、优化资源配置、提高经济效益等方面具有重要意义。
很多时候,人们往往将费用构成与开支混为一谈,忽视了它们之间的细微差别。
本文将详细阐述费用构成与开销分析的概念,探讨两者的区别,并进一步分析如何进行有效的费用管理与优化。
二、费用构成概述
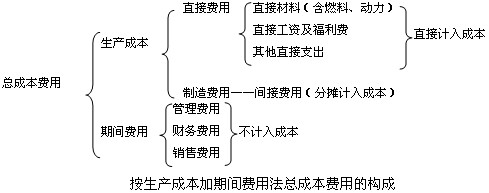
费用构成主要指企业或项目在运营过程中所需支付的各种费用的总和,包括直接费用、间接费用、固定费用、变动费用等。
这些费用可以按照不同的属性进行分类,以反映企业或项目的实际经济状况。
例如,在项目管理中,费用构成可能包括人力资源成本、设备租赁或购买费用、材料费用、交通通讯费用等。
清晰地了解并分类这些费用,有助于企业或项目管理者全面把握成本状况,制定合理的预算和计划。
三、开销分析的概念
开销分析则是对企业或项目在运营过程中实际发生的各种开销进行记录、分类、分析和评估的过程。
它关注的是实际支出的金额、支出结构以及支出与预期预算之间的差异。
通过开销分析,管理者可以了解哪些费用超出了预算,哪些费用可以节约,从而调整策略,优化资源配置。
四、费用构成与开销分析的区别
尽管费用构成与开销分析都是关于企业或项目费用的管理活动,但它们之间存在一些微妙的差别。
1. 视角不同:费用构成更多地关注于企业或项目的整体经济状况和成本结构,而开销分析则更注重实际支出与预期预算的对比。
2. 侧重点不同:费用构成侧重于对各种费用进行分类和识别,以便更好地了解成本结构;而开销分析则侧重于对实际支出进行评估和分析,以找出可能的节约点和优化空间。
3. 时间点不同:费用构成更多地关注事前预测和规划,即在项目或企业运营前对可能出现的费用进行预测和规划;而开销分析则更多地关注事中控制和事后评估,即在实际运营过程中对支出进行监控,并在运营后对实际支出进行分析和评估。
五、如何进行费用管理与优化
1. 建立完善的费用管理制度:制定明确的费用管理政策、流程和规范,确保所有费用都得到有效控制和管理。
2. 精细化费用分类与预算:根据企业或项目的实际情况,对费用进行精细化的分类和预算,以便更好地了解成本结构和支出情况。
3. 实时监控和调整:通过定期监控和分析实际支出情况,及时发现问题并采取相应措施进行调整,确保实际支出与预算相符。
4. 优化资源配置:通过分析费用构成和开销情况,找出可以优化的环节和领域,优化资源配置,提高经济效益。
5. 提高员工参与度:鼓励员工参与费用管理和开销分析工作,提高全员成本意识,共同为企业或项目的成本控制贡献力量。
六、结论
费用构成与开销分析是企业和项目管理中不可或缺的两个环节。
清楚地了解并区分两者之间的差异,有助于企业或项目管理者更好地把握成本状况,制定合理的预算和计划,优化资源配置,提高经济效益。
通过建立和完善费用管理制度、精细化费用分类与预算、实时监控和调整、优化资源配置以及提高员工参与度等措施,可以有效地进行费用管理与优化。
高防物理机,高防云服务器联系电话:13943842618